
- Контекст, который формирует покупателя. Покупатель, который формирует контекст.
- 2024 год – рост покупательской уверенности
- Индекс потребительской уверенности
- Уровень стресса
- Способы борьбы со стрессом, %
- Основная корзина – как индикатор покупательских паттернов
- Человек в ритейле: трансформация времени и места покупки
- В кошельке у покупателя растет число каналов и сетей
- Покупатель активнее переключается между каналами
- Онлайн рынок – лидер по привлечению траффика
- 82% российских семей — омниканальны
- Магазины у дома быстрее других возвращают покупателя к себе
- Выходные – снова лучшее время для покупок
- Развитие туризма – как драйвер роста спроса на готовые решения
- Большинство россиян путешествуют по России
- Сколько потенциально готовы потратить
- Категория Готовая Еда демонстрирует рост всех покупательских метрик
- Взгляд в будущее через социально-демографическую призму
- Сокращение среднего размера семьи
- Сегментация типов домохозяйств в России
- Вклад типов домохозяйств в FMCG
- Уровень потребительской уверенности растет по мере увеличения размера семьи
- Потребительская корзина российских семей
- Особенности портфеля покупательских групп
- ТОП-5 сетей в денежном выражении в портфеле по каждой Покупательской группе
- ТОП ценности по размерам ДХ
- Основные потребительские ЦЕННОСТИ, которые уже формируют рынок завтра
Как предприниматель, я обязан внимательно следить за аналитическими отчетами и прогнозами, чтобы своевременно адаптироваться к новым условиям и эффективно развивать бизнес. В условиях динамично меняющейся экономической среды важно отслеживать ключевые тренды и анализировать рыночные данные. Это поможет лучше планировать бюджет, оптимизировать затраты и принимать стратегически верные решения о расширении или диверсификации бизнеса.
Подготовил итоги и свежую аналитику потребительского рынка России в 2024 году на основе данных с онлайн-конференций, которые удалось посетить во время новогодних праздников.
Делюсь! Уверен, кому-нибудь пригодится и поможет лучше понять текущие тенденции и перспективы, чтобы использовать эту информацию в своей деятельности.
Контекст, который формирует покупателя. Покупатель, который формирует контекст.
В 2024 году российский потребительский рынок продемонстрировал ряд значимых изменений, которые повлияли на поведение покупателей и стратегии бизнеса.
Потребительские предпочтения продолжают эволюционировать под влиянием таких факторов, как цифровизация, изменения в уровне доходов населения и рост экологического сознания. Важно понимать, какие продукты и услуги становятся все более востребованными, а также учитывать демографические сдвиги и региональные особенности спроса. Основываясь на этих данных, вы сможете корректировать ассортимент товаров, маркетинговые кампании и каналы продаж, обеспечивая тем самым устойчивый рост вашего предприятия.
Кроме того, необходимо учитывать макроэкономические показатели, такие как инфляция, курсы валют и уровень занятости, поскольку они оказывают непосредственное влияние на покупательскую способность и структуру расходов потребителей.
С пониманием того, что происходит на потребительском рынке, через аналитику поведения собственно о человеке, мы предлагаем зафиксировать те тренды, которые уже сложились на текущий момент и которые уже сейчас определяют рынок завтрашнего дня.
Прежде всего, до того как мы будем говорить про конкретные трансформации потребительского рынка, очень важно понимать тот контекст, в котором находится наш покупатель, тот контекст, который формирует покупателя. И в некотором роде покупатель, который формирует этот самый контекст.
Существует множество показателей, которые определяют макроэкономическую конъюнктуру рынка. Однако мы предлагаем сосредоточиться на тех, которые оказывают влияние на покупательское поведение.
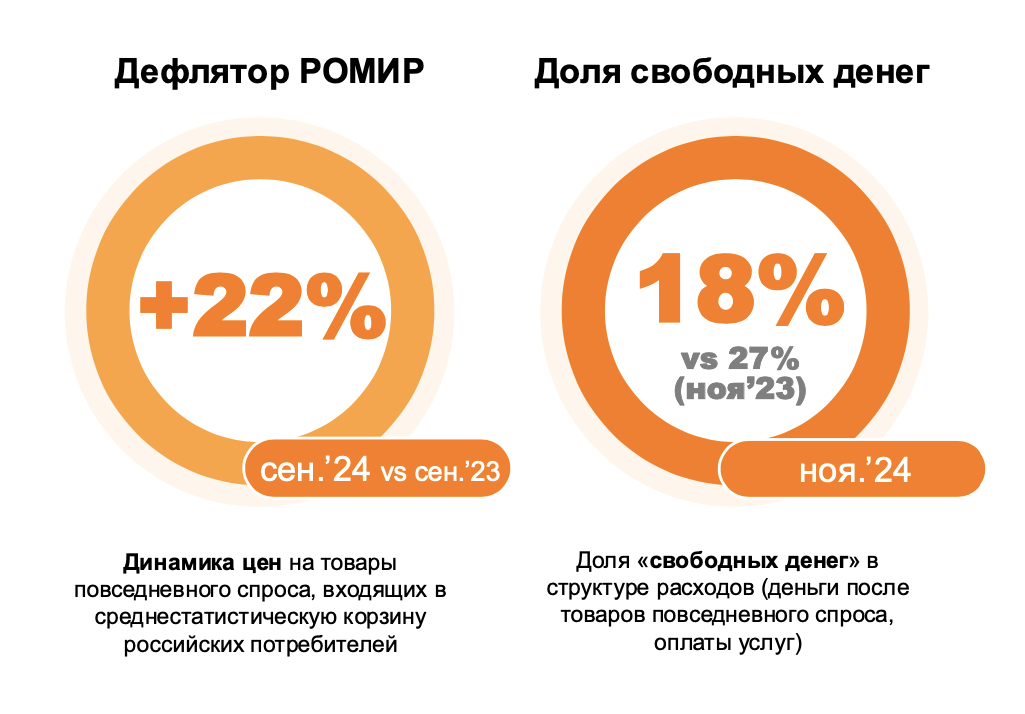
Прежде всего, это дефлятор РОМИР, который фиксирует изменение цен на товары повседневного спроса, составляющие базовую корзину российского покупателя.
В годовом исчислении дефлятор вырос на 22% по сравнению с уровнем 2023 года.
Источник: Росстат, Минэкономразвитие, ЦБ
Второй важный индекс — это доля свободных денег, то есть денег, которые остаются у российского населения после выплаты их всех обязательных расходов, включая траты на товары повседневного спроса. И в ноябре этого года мы зафиксировали, что доля этого индекса составила 18%. Вы можете обратить внимание, что эти цифры выше по отношению к тому, что мы наблюдали в ноябре 2023 года. Это связано с тем, что год назад наш покупатель не готов был активно расходовать денежные средства и действительно находился в режиме активной экономии. Сегодня же мы, напротив, наблюдаем, что траты российского покупателя на товары повседневного спроса растут достаточно активно. Они растут выше уровня инфляции, что говорит о физическом увеличении спроса.
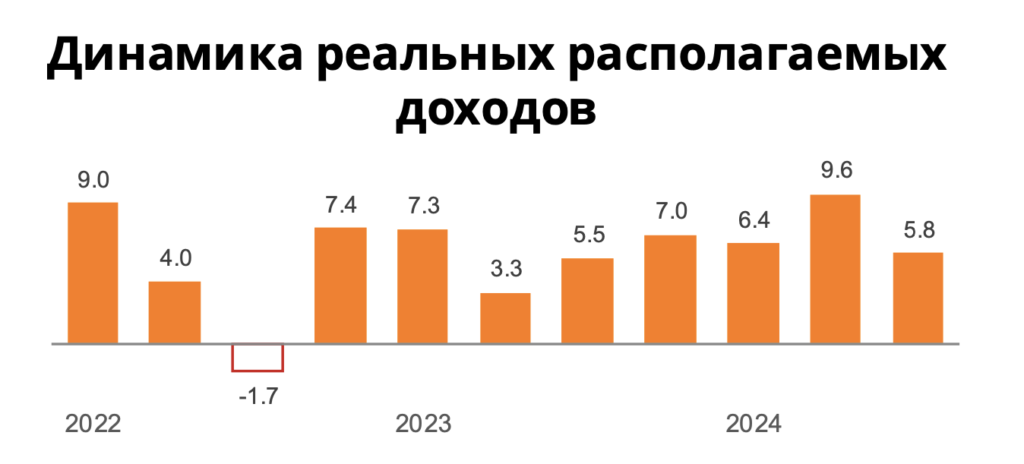
Следующий важный момент, который очень ярко также отражает то, что происходит с потребительскими паттернами на рынке, это то, как меняются реальные располагаемые доходы, и действительно мы видим, что доходы населения находятся в позитивной зоне. Мы наблюдаем устойчивый рост, и это также оказывает влияние на рост спроса.
Источник: Росстат, Минэкономразвитие, ЦБ
И ещё один важный индекс, который также говорит нам о том, как будет трансформироваться покупательское поведение в отношении базовой корзины, в том числе, это объём кредитов. Мы знаем, что для российского населения характерен высокий уровень закредитованности, но при этом за последнее время в силу ограничений с точки зрения доступности потребительских кредитов россияне начинают сокращать уровень кредитов в кошельке, и это приводит к тому, что постепенно покупатель сокращает траты на крупные статьи расходов, которые как раз кредитными средствами закрывались в первую очередь. И это приводит к тому, что вот эту высвободившуюся денежную массу наши покупатели начинают перераспределять на товары повседневного спроса.
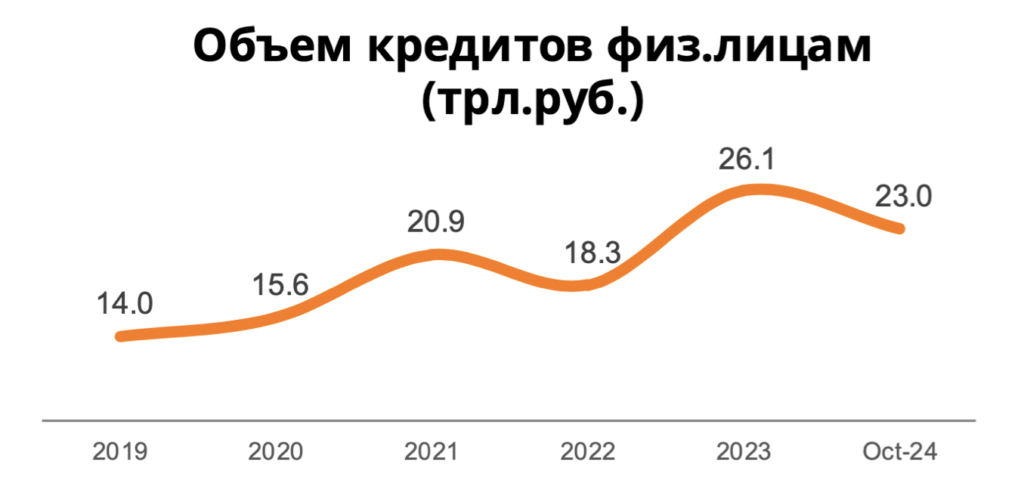
Источник: Росстат, Минэкономразвитие, ЦБ
Как же это отражается на покупательской уверенности? Мы предлагаем обратиться к уже ставшему традиционным индексу потребительской уверенности, который демонстрирует, как россияне оценивают текущую экономическую ситуацию и её развитие в ближайшем будущем.
2024 год – рост покупательской уверенности
Если индекс находится в позитивной зоне, значит, подавляющее большинство россиян оценивают текущую ситуацию позитивно, а также ожидает её улучшение в ближайшем будущем.
Ну и, соответственно, если индекс находится в красной зоне, то мы наблюдаем обратную ситуацию.
Индекс потребительской уверенности
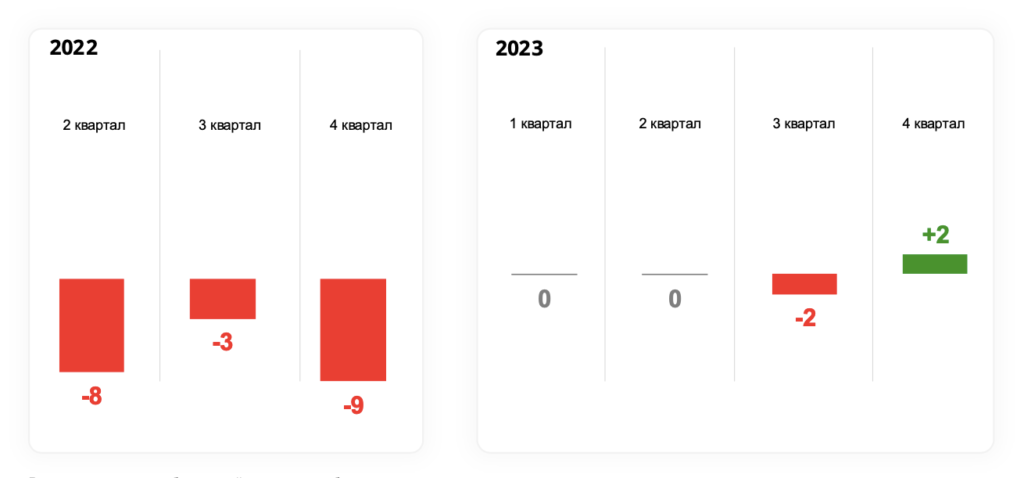
Источник: Потребительская панель РОМИР, Россия 10+, Q2 2022 ─ Q4 2024
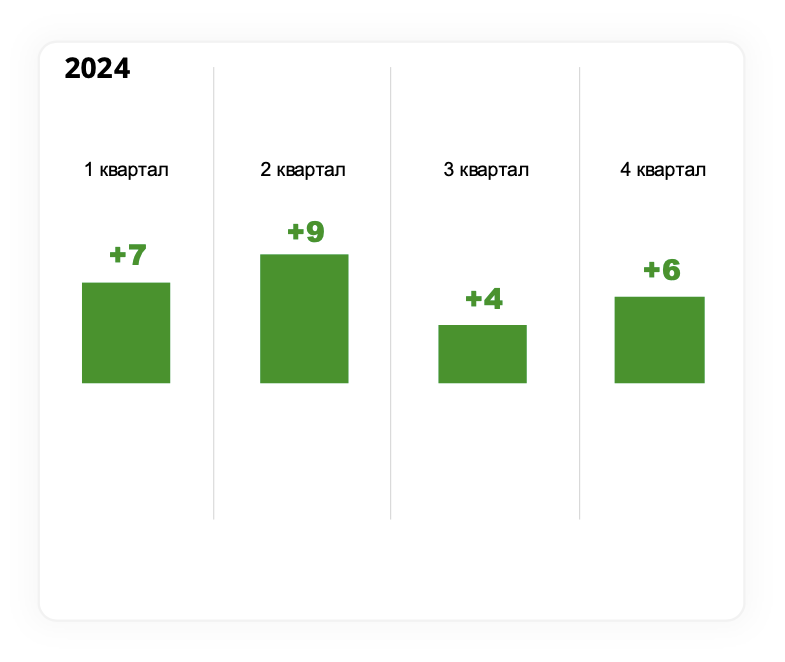
Расчет индекса потребительской уверенности базируется на двух вопросах:
1. Оценить текущую экономическую ситуацию в стране,
2. Дать оценку тому, насколько экономическая ситуация в ближайшем будущем улучшится или ухудшится.
Индекс представляет собой нормированный процент людей, оценивающих текущие экономические условия («оптимисты» минус «пессимисты»), плюс процент людей, утверждающих, что экономика («становится лучше» минус «ухудшается»).
Весь двадцать четвёртый год находится в позитивной зоне, и это абсолютно коррелирует с тем, что действительно траты российского населения активно растут и растут на товары повседневного спроса.
Давайте более подробно изучим этот индекс не только в рамках квартальной аналитики, но и на уровне конкретных месяцев.
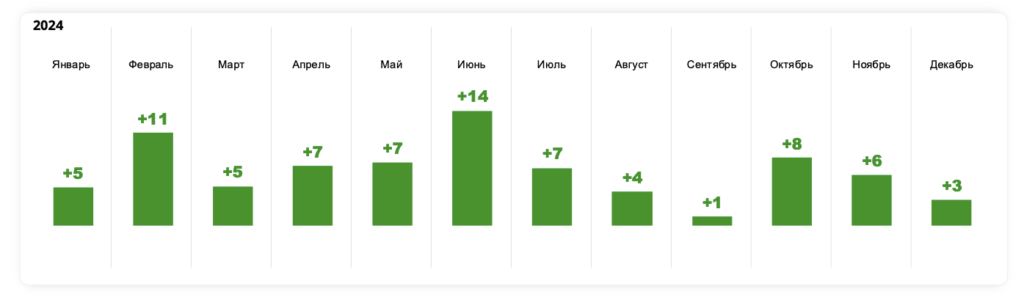
Источник: Потребительская панель РОМИР, Россия 10+, Январь 2024 ─ Декабрь 2024
Мы наблюдаем с вами, что в конце летнего периода было замедление, индекс демонстрировал сокращение. В сентябре он достиг самых низких показателей за 2024 год. Однако уже в период октября российский покупатель возвращается к высоким показателям, и это сохраняется вплоть до конца года.
Однако, говоря о покупателях, мы обычно обращаем внимание не только на общие показатели, но и на более конкретные данные. В этой связи мы хотели бы рассмотреть динамику, которая наблюдается на уровне различных региональных структур.
Восточная часть России и маленькие города – более высокие индексы уверенности
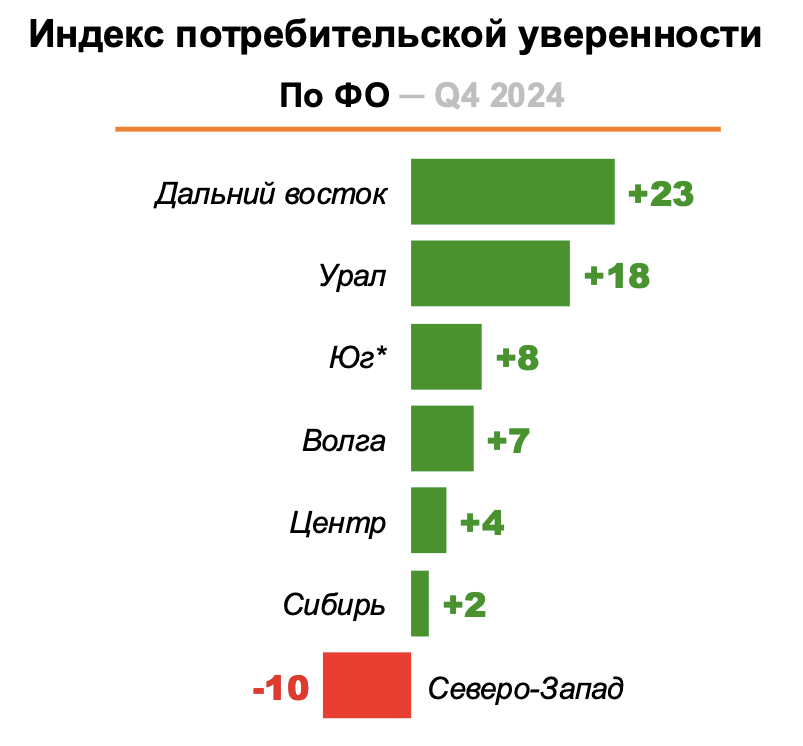
Источник: Потребительская панель РОМИР, Россия 10+, Q4 2024
На уровне федеральных округов мы видим, что Дальний Восток и Урал демонстрируют самые высокие значения индекса с точки зрения самоощущения нашего покупателя.
В то же время, северо-западный регион, напротив, показал отрицательные значения. Эту тенденцию мы уже наблюдали ранее, особенно ярко она проявлялась в 2023 и 2022 годах.
Кроме того, существует устойчивая взаимосвязь между размером города и тем, как чувствуют себя его покупатели и жители.
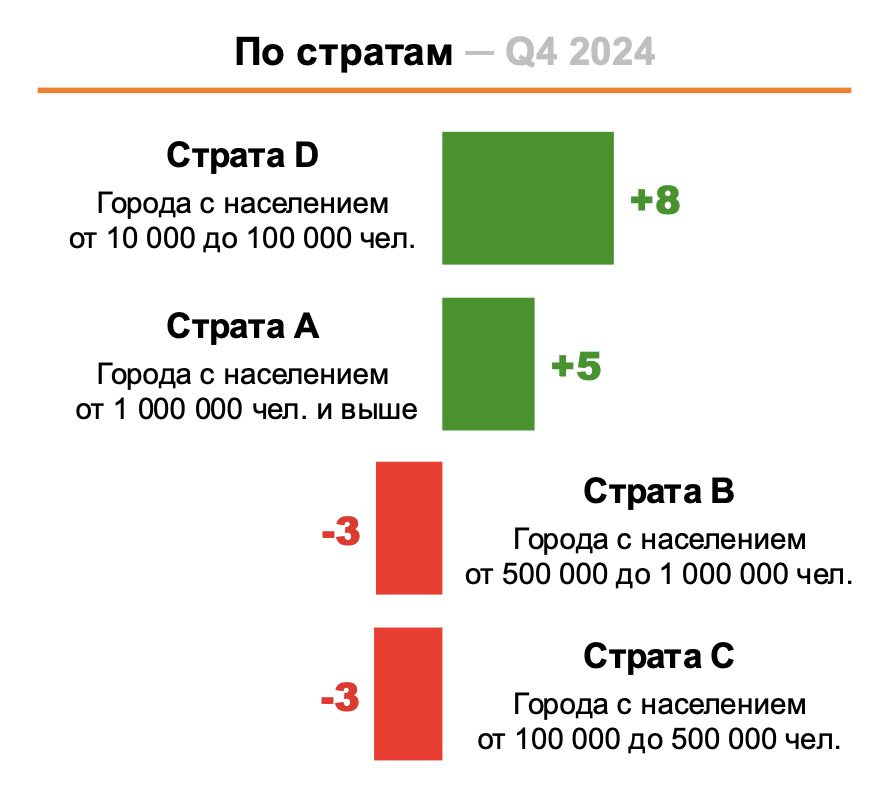
Источник: Потребительская панель РОМИР, Россия 10+, Q4 2024
Обычно мы видим, что чем меньше город, тем выше уровень потребительской уверенности в нём. И наоборот, в больших городах ситуация складывается иначе: наблюдаются колебания в сторону отрицательных значений.
Жители городов, относящихся к стратам Б и С, демонстрируют самые низкие показатели потребительской уверенности.
Уровень стресса
Ещё один важный показатель, который позволяет нам понять, как чувствует себя российский покупатель, — это уровень стресса.
Вспомним, что год или два назад уровень стресса достигал 50–55%. Это значит, что значительное число россиян испытывали стресс в той или иной форме.
Сейчас мы видим некоторую стабилизацию, и уровень стресса уже зафиксировался на отметке 37%. Это число можно считать характерным для российского населения и отражающим долю людей, которые испытывают стресс в той или иной степени.
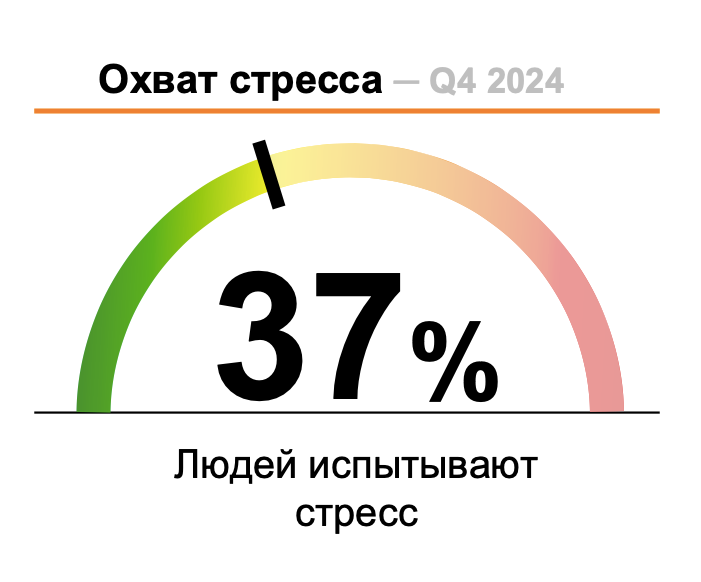
Источник: Потребительская панель РОМИР, Россия 10+, Q4 2023, Q4 2024, Декабрь 2024
Но почему эта информация так важна для нас? Дело в том, что уже есть сложившиеся способы борьбы со стрессом.
Способы борьбы со стрессом, %
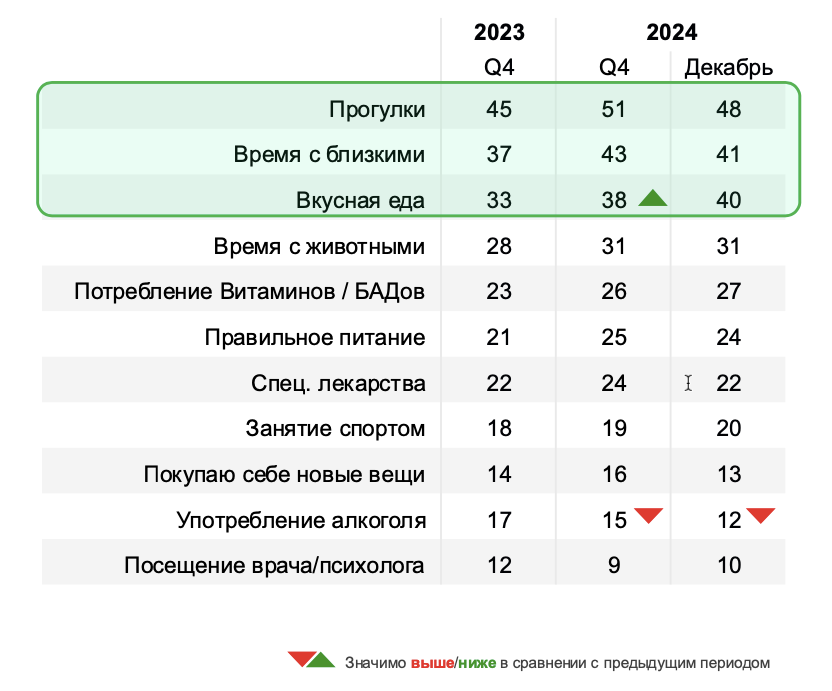
Как мы видим, на первых местах в рейтинге предпочтений находятся прогулки и время, проведённое с близкими. Употребление вкусной еды стабильно занимает третью позицию и даже демонстрирует рост как в четвёртом квартале, так и в декабре 2024 года.
На первый взгляд, лидирующие позиции занимают занятия, не требующие финансовых затрат. Однако они напрямую влияют на потребление вне дома, особенно на рынок хореки (HoReCa), онлайн-доставки, онлайн-заказов, перекусов и снеков. То есть на все те покупки, которые сопровождают прогулки или активные развлечения с близкими и друзьями.
Говоря о базовой корзине, мы отмечали, что вкусные решения являются неотъемлемой частью нашего досуга. Они помогают порадовать себя и снять стресс.
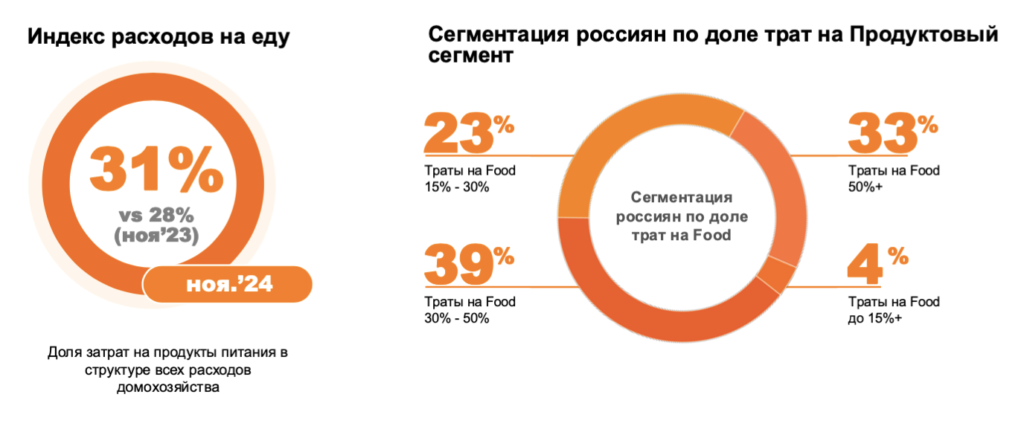
Есть ещё один важный индекс, который многое говорит о тенденциях, наблюдаемых в настоящее время. Это индекс расходов на продукты питания. Этот индекс позволяет нам глубже понять, как меняются наши потребительские привычки.
Основная корзина – как индикатор покупательских паттернов
Источник: Индексы РОМИР, Потребительская панель РОМИР, ноябрь 2024, Россия 100+
В ноябре 2024 года мы отмечаем, что этот индекс составил более 30%. Это та доля в кошельке у Россиян которая приходится на продуктовый сегмент.
Очень важно понимать, как россияне распределяют свои траты на еду. Мы видим, что 33% граждан тратят на еду более половины своих доходов. А у 39% Россиян — доля затрат составляет от 30 до 50%.
Таким образом, мы осознаем, что у значительной части российского населения базовые товары повседневного спроса, в частности продукты питания, занимают значительную долю в их бюджете. Это значит, что любые изменения в сфере FMCG (товаров повседневного спроса) будут влиять на все другие статьи потребительских расходов.
Человек в ритейле: трансформация времени и места покупки
Говоря о человеке и трансформации его корзины покупок, важно понимать, где именно он совершает покупки. Необходимо выяснить, какой выбор делает российский покупатель в отношении каналов, торговых сетей и времени совершения покупки.
В кошельке у покупателя растет число каналов и сетей
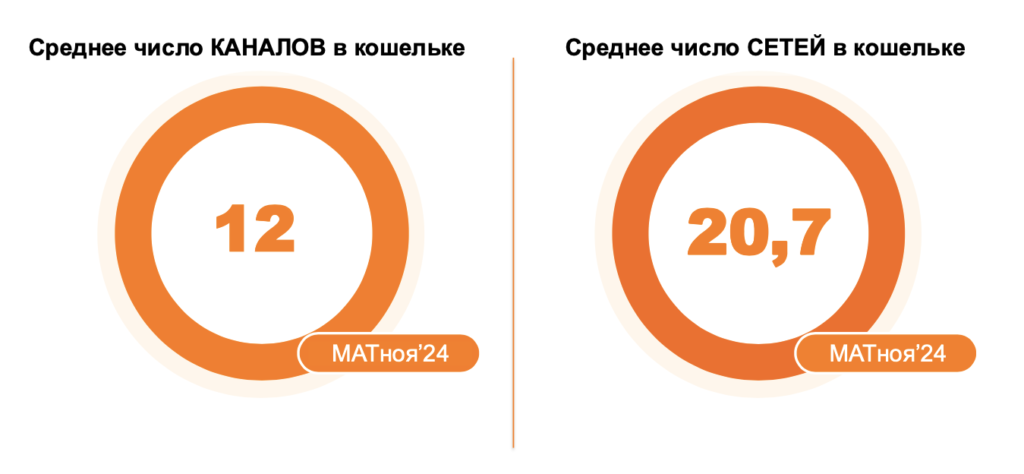
Мы наблюдаем, что на текущий момент у среднестатистической российской семьи за год в кошельке порядка 12 каналов. При этом, если говорить про число торговых сетей, то эта цифра составила порядка 21-го. То есть одна среднестатистическая российская семья за 12 месяцев проходит порядка 21 торговой сети. Это действительно внушительные цифры.
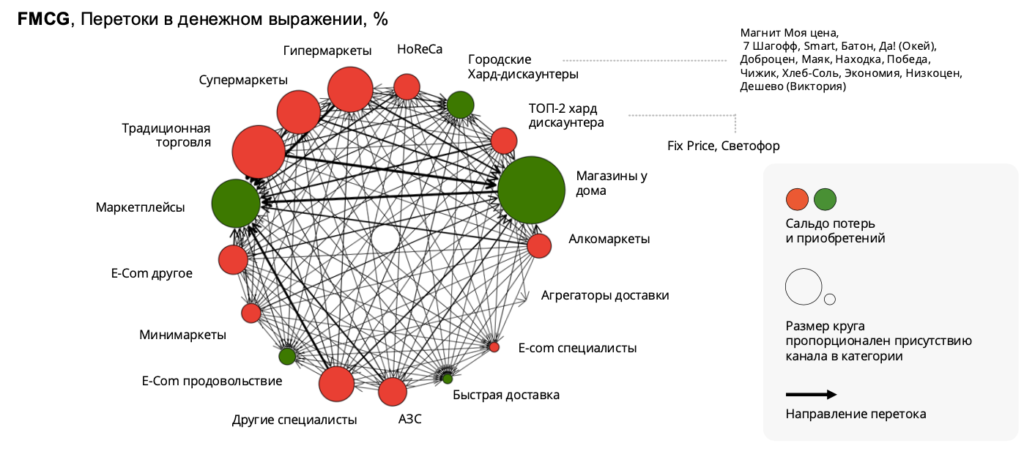
И эта история абсолютно подтверждается перетоками в кошельке у покупателя между различными сегментами розничного рынка. Если мы рассмотрим траты покупателя с точки зрения перехода от одного канала к другому, то мы можем наблюдать вот такой максимально запутанный клубок.
Покупатель активнее переключается между каналами
Вы можете обратить внимание, что разные сегменты рынка, сегменты розницы находятся в различной ситуации. Игроки, которые приобретают покупательский трафик, находятся в зелёной зоне и, соответственно, имеют достаточно сильные позиции по отношению к конкурентному рынку. Это касается как магазинов, расположенных рядом с домом, так и онлайн-платформ, в частности маркетплейсов, которые активно предлагают удобные решения и возможность сравнить цены.
Если 3-5 лет назад основные категории, которые драйвили развитие этого канала, были связаны с не продуктовым сегментом, не с FMCG-товары, то на текущий момент базовая «фудовая» корзина становится активным драйвером развития этого канала.
Также это быстрая доставка, которая позволяет здесь и сейчас закрыть запрос на определённые товары в кошельке у покупателя. И это также собственная доставка ритейлеров, которая очень активно развивается и также отвечает на запрос удобства совершения покупок.
Также, если говорить про каналы, которые имеют достаточно сильные позиции с точки зрения перетока покупательского трафика, это так называемый формат городских хард-дискаунтеров – сети с невысоким ценовым позиционированием, но при этом активно развивающиеся. Достаточно большой пул игроков составляет данный канал – это и «Чижик», и «Магнит Моя цена», и «Семь шагов», и «Смарт», и «Батон» и так далее.
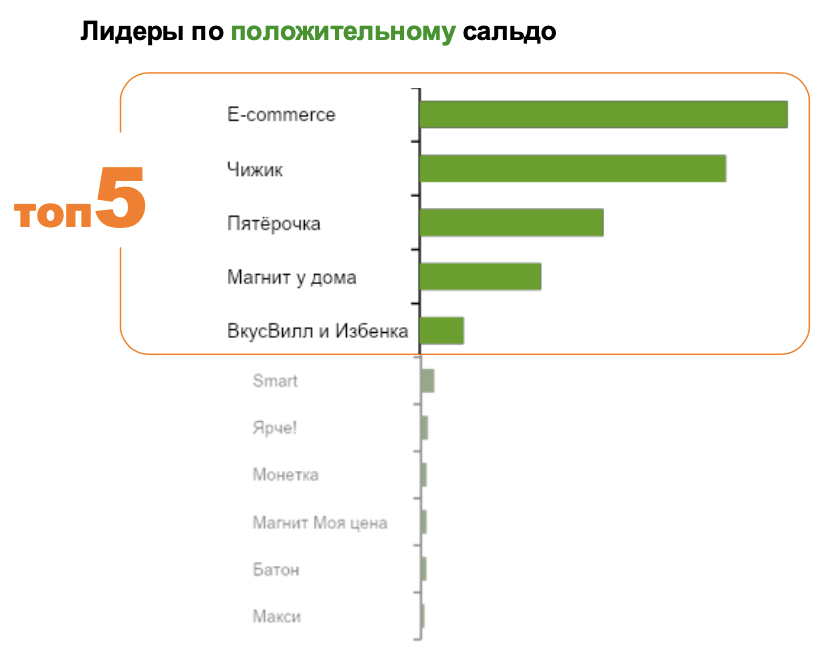
И этот сегмент действительно также очень активно привлекает покупательский трафик на текущий момент, и встаёт вопрос: а если мы с вами возьмём и просегментируем весь рынок ритейла с точки зрения привлечения покупательского трафика, то есть какие каналы и сети на сегодняшний момент являются самыми привлекательными для российского покупателя? Мы можем с вами составить рейтинг, где лидерами по привлечению покупательской аудитории будут следующие игроки.
Онлайн рынок – лидер по привлечению траффика
В первую очередь это онлайн, который идёт с достаточно таким существенным отрывом от всех других игроков рынка.
На втором месте находится представитель тех самых городских хард-дискаунтеров – это «Чижик», который, безусловно, сейчас активно развивается. Происходит открытие новых торговых точек, но также мы видим, что и доля в кошельке у текущей аудитории данной торговой сети растёт.
На третьей позиции находится «Пятерочка» – лидер продуктового ритейла на текущий момент в России.
«Магнит у дома» и «Вкусвилл», у которого также большой вклад в его развитие вносит динамично развивающийся сегмент онлайна.
Основные игроки, которые отдают трафик и обеспечивают позиции лидерам, которых мы упомянули выше, — это представители традиционной торговли, крупноформатные сети. В частности, мы имеем в виду гипермаркеты, такие как «Ашан», «Лента» и другие крупные торговые сети, а также хард-дискаунтеры.
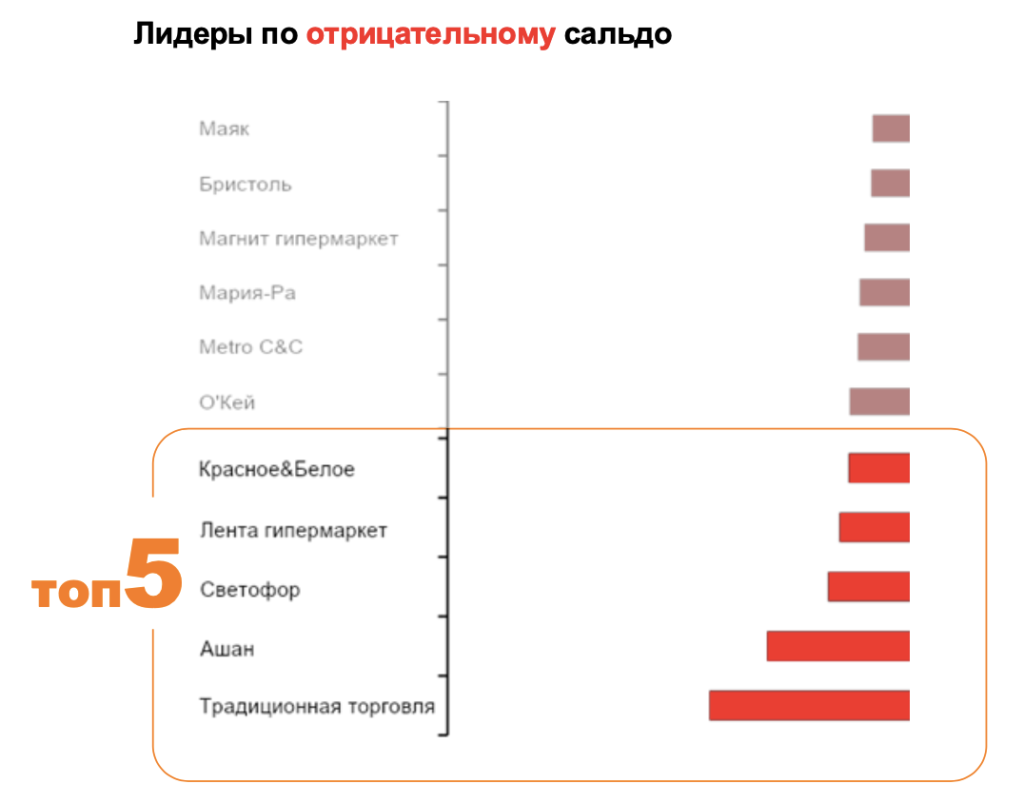
Но обратите внимание, что это хард-дискаунтеры, которые идут вне формата городских, а это, в частности, «Светофор» и также «Красное и Белое», которая, несмотря на то что очень активно открывает новые торговые точки, но с точки зрения лайковых показателей и эффективности работы с покупателем, тем не менее имеют достаточно большой потенциал по развитию.
Мы затронули важную тему привлечения покупательского трафика. Очевидно, что в настоящее время именно онлайн-сегмент активно привлекает аудиторию. Однако означает ли это, что покупатели полностью отказываются от офлайна и переходят в онлайн?
Давайте попробуем ответить на этот вопрос.
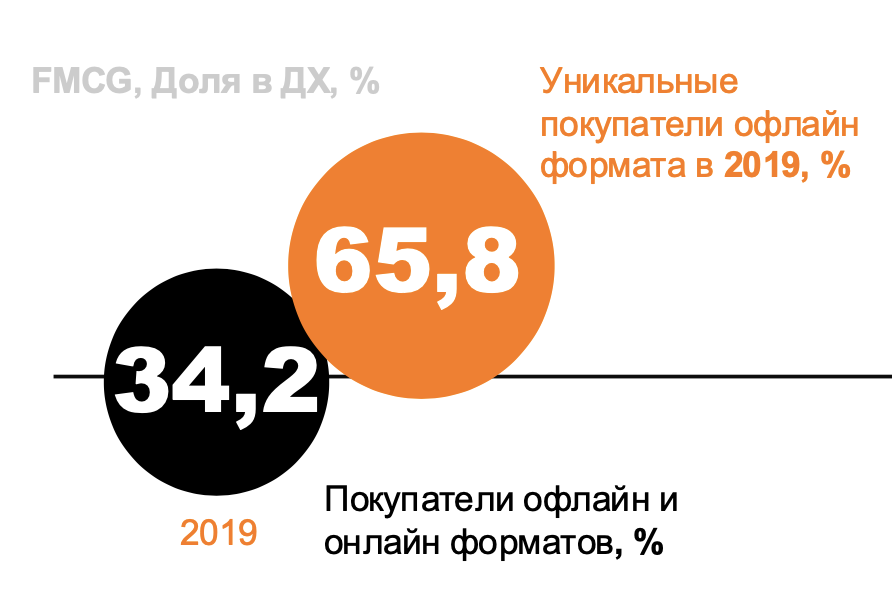
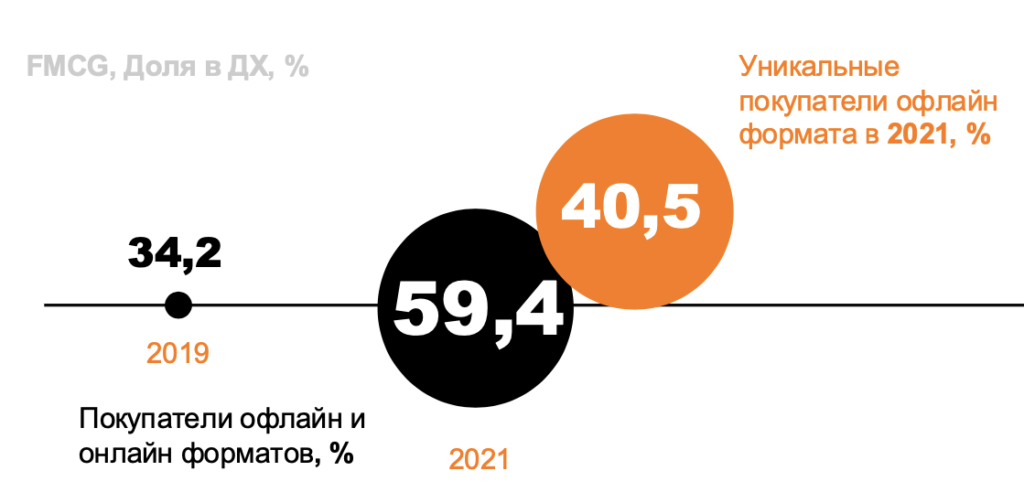
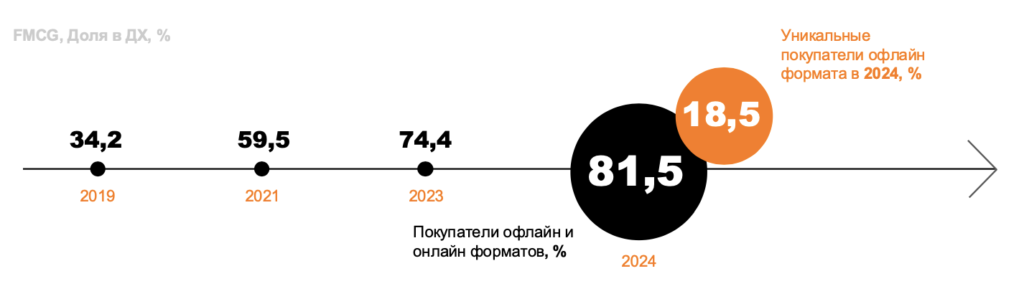
Мы проанализировали поведение всех российских покупателей и выделили две крупные группы: те, кто пользуется исключительно офлайн-форматом, и те, кто одновременно совершает покупки как в онлайн, так и в офлайн-среде.
В 2019 году мы обнаружили, что 34% российских семей совмещают онлайн- и офлайн-покупки.
В 2021 году доля такой аудитории уже составила 59%.
В 2023 году эта доля выросла до 74%.
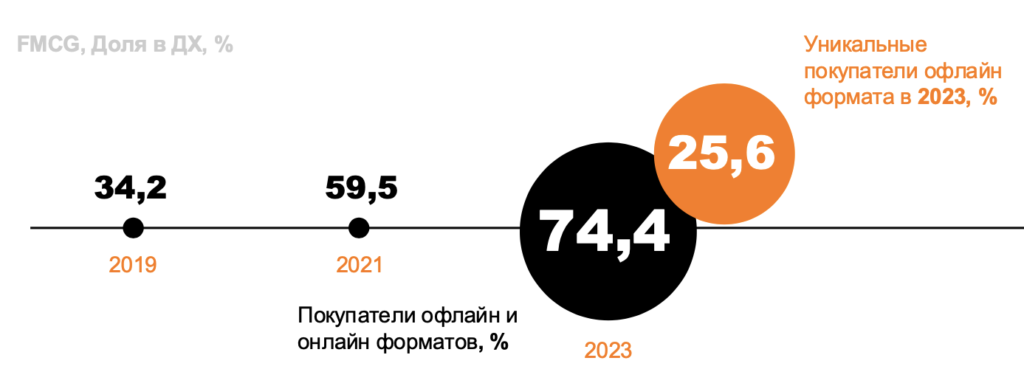
82% российских семей — омниканальны
И сегодня 82% российских семей являются омниканальными, то есть это аудитория, которая одновременным образом присутствует и в онлайн-, и в оффлайн-формате, в силу того что данный формат позволяет сравнивать цены, выбирать более удобное с точки зрения времени и места совершения покупки.
Магазины у дома быстрее других возвращают покупателя к себе
Говоря о месте покупки, мы, безусловно, не можем обойти вниманием ещё один важный аспект — время совершения покупки, потому что наш покупатель сегодня максимально рациональный и с точки зрения денежных средств, и с точки зрения экономии времени.
И если мы с вами просегментируем рынок розницы в зависимости от того количества дней, которые требуются покупателям между первой и второй покупкой, то есть на возврат обратно в магазин за следующей покупкой, то вы можете увидеть следующую картину, где на первом месте у нас находятся магазины у дома, абсолютные лидеры.
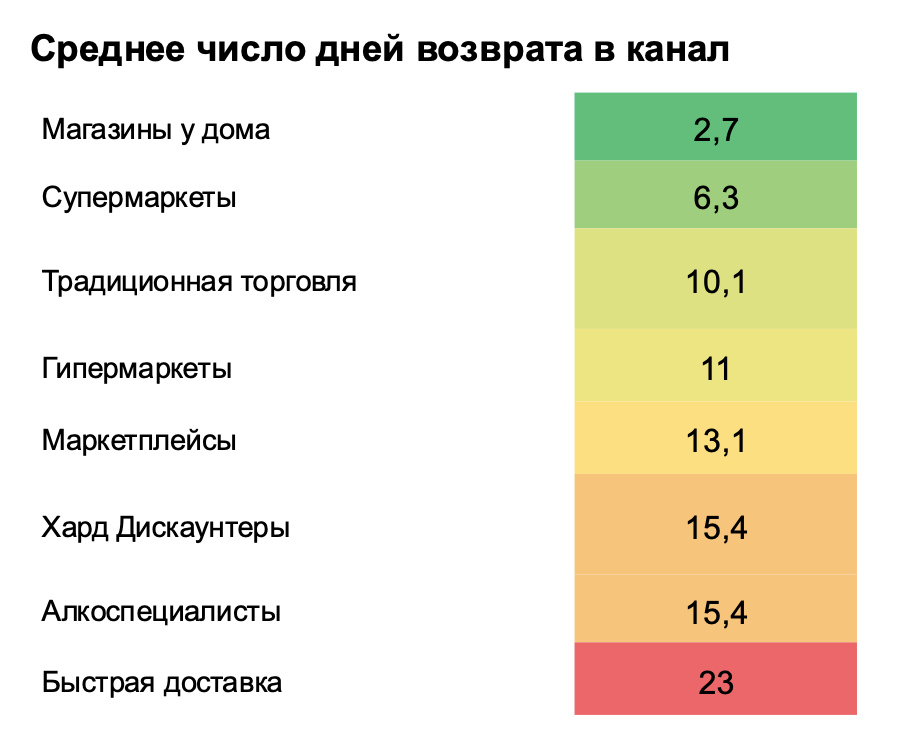
В среднем российской семье требуется около трёх дней, чтобы вернуться в магазин у дома. Эта цифра может служить индикатором лояльности: она показывает, насколько часто покупатели готовы возвращаться к тому или иному каналу покупок.
На втором месте с большим отрывом идёт канал супермаркетов. Мы видим, что в настоящее время быстрая доставка имеет значительный потенциал в работе с возвращением покупательской аудитории. Это связано с тем, что аудитория этого канала активно растёт и нестабильна. Отчасти она состоит из покупателей, для которых этот канал не является основным и они совершают покупки через быструю доставку только по необходимости время от времени. Тем не менее, у канала есть огромный потенциал в работе с этой метрикой, то есть с возвращением покупателей.
Также интересно узнать, когда покупатели выбирают те или иные каналы. Мы можем выделить несколько наиболее популярных дней недели, когда среднестатистическая российская семья обычно совершает покупки через определённые форматы.
--- Реклама ---
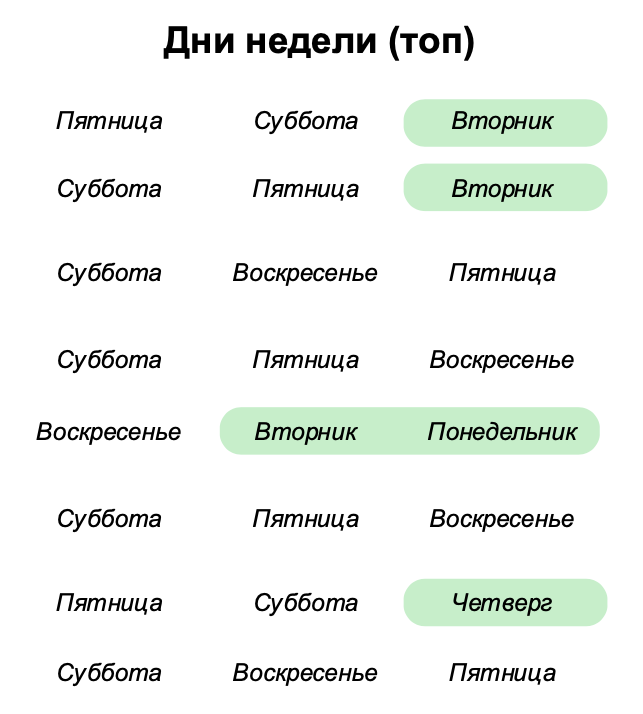
Мы наблюдаем с вами, что традиционно самые популярные дни — это пятница, суббота, воскресенье. Но при этом вы можете видеть определённые отличия, определённые интересные аффинитивы. Так, магазины у дома, супермаркеты очень успешно работают с таким днём, как вторник. Маркетплейсы также активно работают с данным днём. Но обратите внимание, что маркетплейсы на самом деле очень эффективно работают с покупателем в понедельник. Это день, который самый тяжёлый для российской розницы с точки зрения конвертации покупательской аудитории.
Алко-специалисты — единственный канал, который сейчас очень эффективно работает с возвращением покупательской аудитории именно в четверг.
Говоря про дни недели и, собственно, время, которое выбирает покупатель для того, чтобы закрыть свою потребность, мы можем наблюдать с вами очень интересную трансформацию трендов.
В двадцатом году мы фиксировали, что покупатель активно начинал вовлекаться в будние дни для того, чтобы закрывать свои потребности. Это сопровождалось снижением доли канала гипермаркеты, и формировалось представление о том, что выходные — это время для близких, время для семьи, которое мы не готовы тратить на покупки.
Выходные – снова лучшее время для покупок
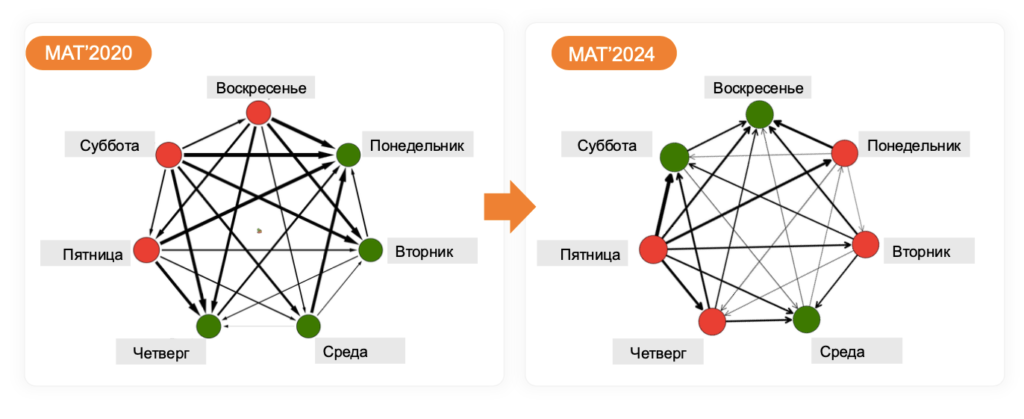
Сегодня мы наблюдаем обратную тенденцию. Вы можете обратить внимание, что суббота, воскресенье – это те дни, которые активно привлекают и возвращают покупательский трафик.
Значит ли это, что покупатель меняет своё представление о том, как он хочет проводить свободное время?
Нет, на самом деле ответ достаточно прост. Именно возможность онлайна совершать быстро покупки и запланировано приводит к тому, что, сохраняя своё выходное свободное время, покупатель тем не менее может параллельно совершать продолжать покупки.
То есть активное развитие розничного рынка приводит на самом деле к трансформации потребительских паттернов не только на уровне места, но и на уровне времени совершения покупок.
Говоря про формирование паттернов покупательского поведения и тех трендов, которые мы наблюдаем на текущий момент, есть ещё один важный тренд, которого мы также должны с вами коснуться. Потому что этот тренд влияет одновременно как на покупательскую корзину, так и на трансформацию розничной конъюнктуры.
Развитие туризма – как драйвер роста спроса на готовые решения
Туризм активно растёт, и всё больше покупателей предпочитают совершать покупки вне дома. Кроме того, наблюдается рост спроса на определённые категории товаров. Это способствует увеличению спроса на готовые решения, которые активно развиваются как на рынке хореки (HoReCa), так и в классическом ритейле.
Источник: РОМИР 2024
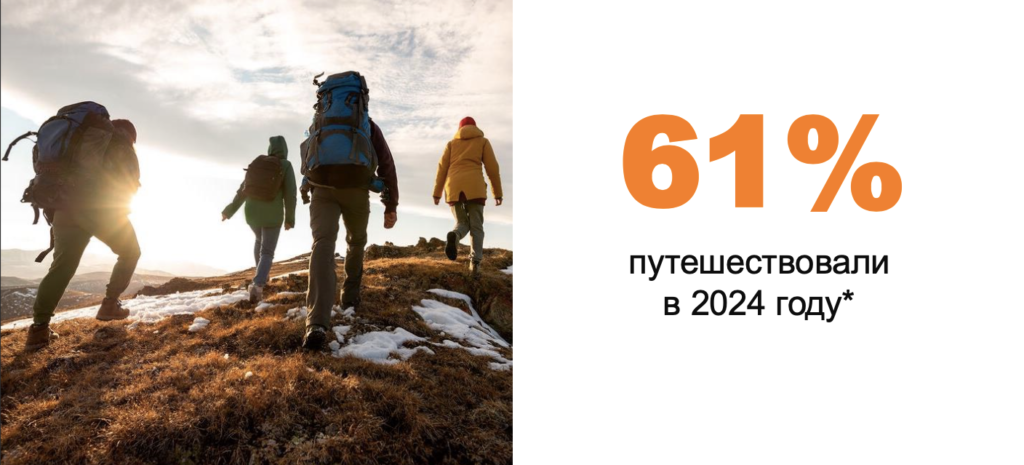
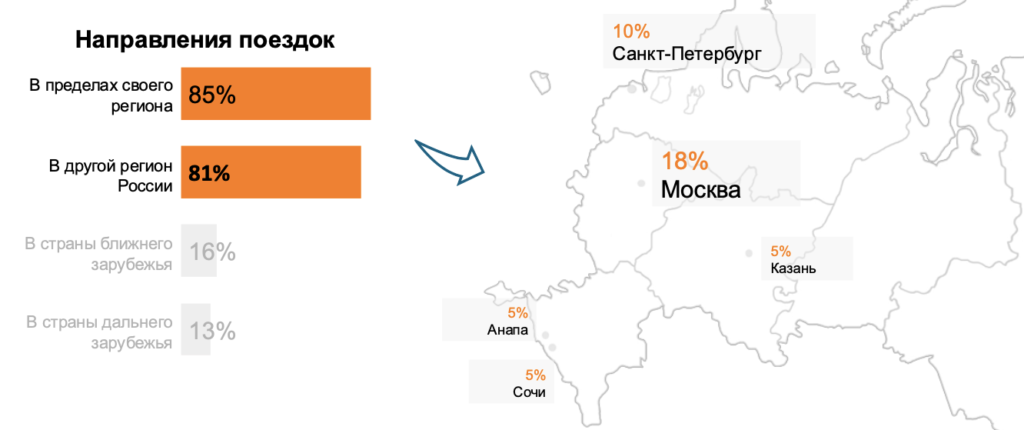
Мы зафиксировали, что в рамках 2024 года более 60% российских покупателей отмечают, что они путешествовали. В основном путешествия происходили в рамках своего региона, часть, соответственно, перемещалась, но именно в рамках России. И самые популярные города, самые популярные направления для путешествий – Москва, Санкт-Петербург, Казань и также южные города.
Большинство россиян путешествуют по России
Сколько потенциально готовы потратить
Говоря о покупателях, мы также должны учитывать ёмкость рынка. В 2024 году среднестатистическая российская семья тратила на одно путешествие 62 000 рублей. Однако стоит обратить внимание на планы наших соотечественников: в 2025 году они готовы потратить на отдых уже 99 000 рублей.
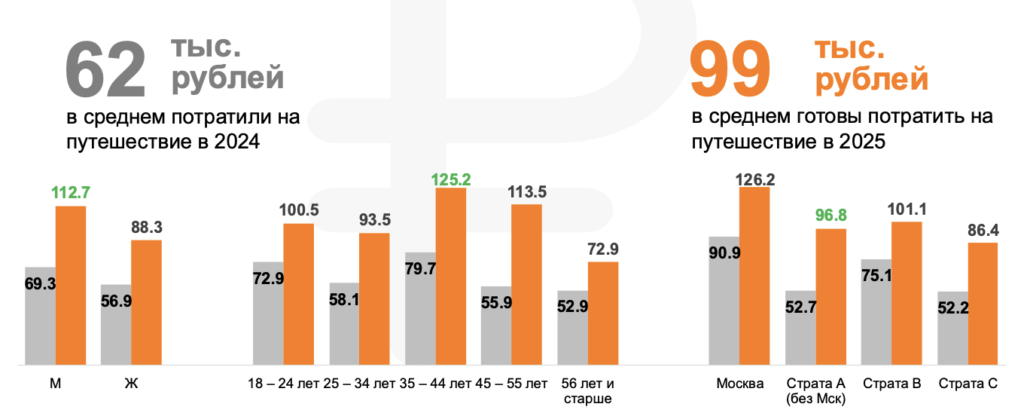
Что интересно, мы можем увидеть, что среди разных социально-демографических и географических групп растёт готовность увеличивать расходы на этот сегмент до 2025 года.
Категория Готовая Еда демонстрирует рост всех покупательских метрик
Активное развитие туризма способствует увеличению спроса на различные категории товаров, среди которых особое внимание заслуживает категория готовых решений.
Необходимо подчеркнуть, что эта категория демонстрирует активный рост как в сегменте хореки (HoReCa), так и в традиционном ритейле.
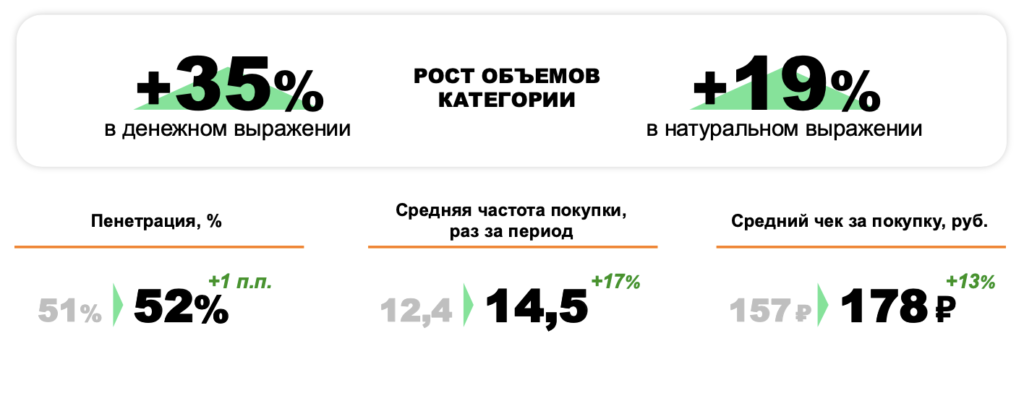
С января по сентябрь 2024 года продажи в этом сегменте выросли на 35% по сравнению с аналогичным периодом прошлого года, как в денежном, так и в натуральном выражении. Этот сегмент активно развивается.
Если рассмотреть потребительские метрики, которые определяют успех данного сегмента, то можно увидеть рост по всем показателям, связанным с покупательским поведением.
То есть мы привлекаем новых покупателей, а также наблюдаем рост трат как по частоте покупок, так и по среднему чеку. Это свидетельствует о том, что формируется лояльность к покупке товаров именно этой категории.
Взгляд в будущее через социально-демографическую призму
Когда мы говорим о покупателях, важно не только фиксировать текущие тенденции, но и смотреть в будущее.
Мы предлагаем рассмотреть ожидания с точки зрения социально-демографической структуры населения. Однако мы не будем ограничиваться только возрастом, а поговорим о семьях и о том, как структура различных семей повлияет на трансформацию рынка в будущем и уже оказывает на неё влияние.
Сокращение среднего размера семьи
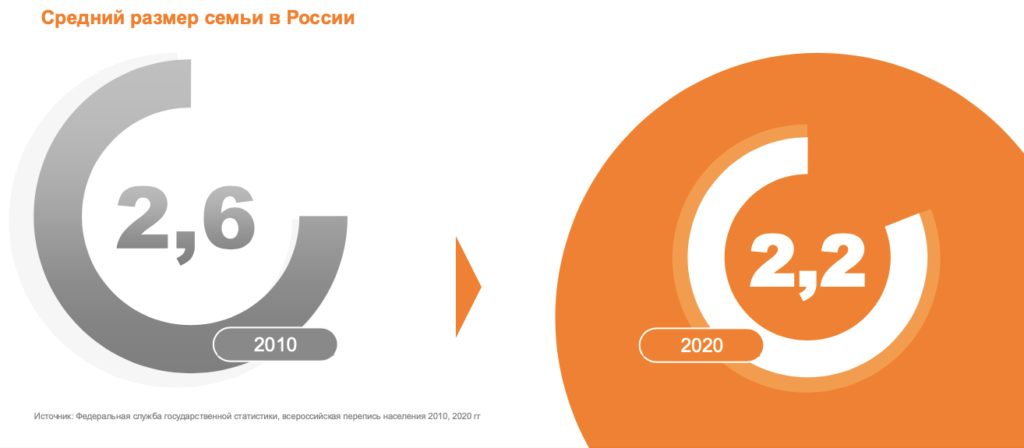
Прежде всего, стоит отметить, что в настоящее время средний размер семьи уменьшается.
Если мы разделим все семьи на типы в зависимости от количества членов семьи — то есть домохозяйства с одним, двумя, тремя, четырьмя, пятью и более людьми — то внутри каждого сегмента мы сможем выделить определенные подгруппы. Это позволит нам ответить на вопрос: кто эти люди?
Сегментация типов домохозяйств в России
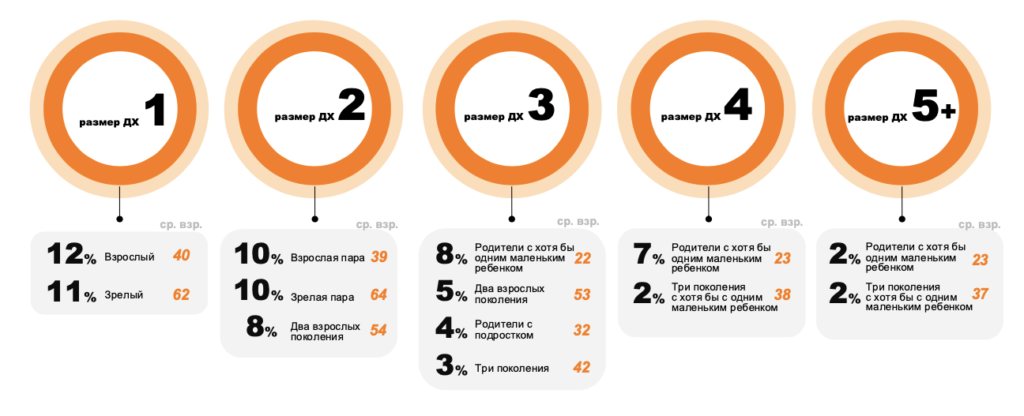
Люди, живущие в домохозяйстве, которое состоит из одного человека, в основном представляют собой взрослую аудиторию, а также зрелую аудиторию в возрасте 55 лет и старше.
Если рассматривать семью из двух человек, то можно выделить три крупных сегмента: взрослая пара, зрелая пара и семья, в которой есть два взрослых поколения.
В семьях из трёх человек уже появляется детная аудитория. В таких семьях может быть два взрослых поколения, три поколения или родители со старшими детьми.
Среди семей из четырёх человек преобладают те, у кого есть хотя бы один маленький ребёнок. Также есть небольшой процент многопоколенческих семей.
Активно представлены и детные аудитории, состоящие из семей из пяти и более человек.
Поскольку мы говорим о покупателях, нам важно понимать, как каждый сегмент влияет на рынок. Мы можем оценить вклад каждого сегмента в денежном выражении.
Вклад типов домохозяйств в FMCG
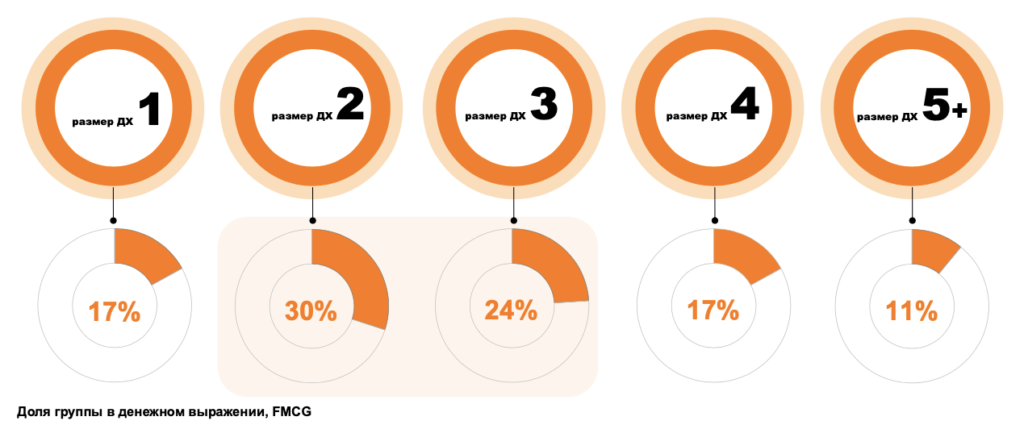
Вы можете заметить, что основными сегментами, которые в настоящее время обеспечивают ключевые продажи FMCG-товаров, являются семьи, состоящие из двух и трёх человек. Однако эти семьи различаются не только по возрасту, наличию детей и их возрасту. Они также отличаются своими ценностями, покупательскими привычками, стилем и образом жизни. Всё это, безусловно, отражается на уровне потребительской уверенности.
Уровень потребительской уверенности растет по мере увеличения размера семьи
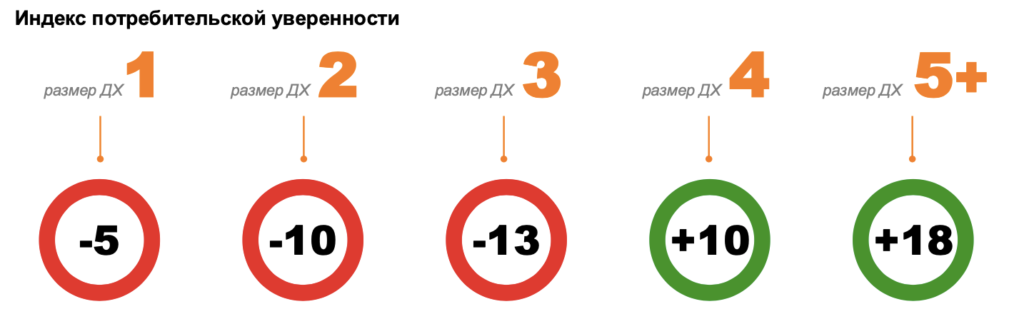
Расчет индекса потребительской уверенности базируется на двух вопросах:
1. Оценить текущую экономическую ситуацию в стране,
2. Дать оценку тому, насколько экономическая ситуация в ближайшем будущем улучшится или ухудшится.
Индекс представляет собой нормированный процент людей, оценивающих текущие экономические условия («оптимисты» минус «пессимисты»), плюс процент людей, утверждающих, что экономика («становится лучше» минус «ухудшается»).
Мы можем заметить очень устойчивую корреляцию: чем больше размер семьи, тем выше уровень потребительской уверенности в том или ином сегменте.
Потребительская корзина российских семей
Однако различия наблюдаются и на уровне потребительской корзины. Если мы проанализируем структуру расходов разных типов семей, то увидим, что семьи, состоящие из одного или трёх человек, тратят больше других на рынок хореки (HoReCa).
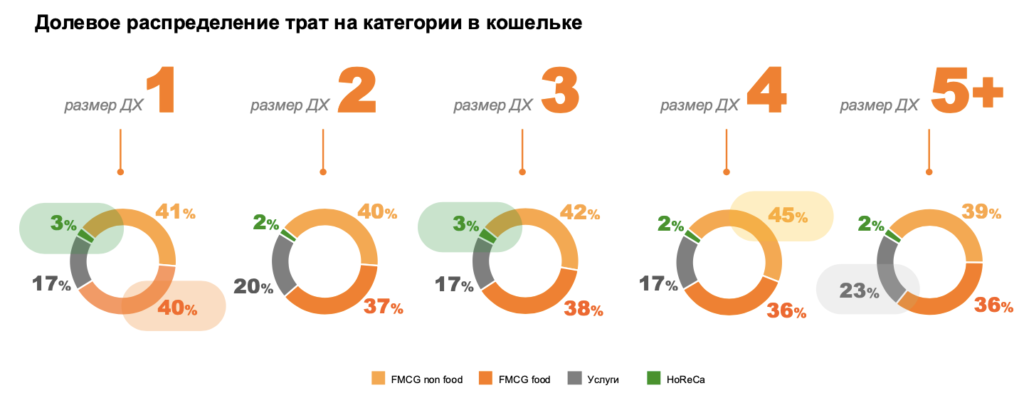
Аудитория с размером ДХ 5+ активнее всего тратит на услуги.
Семьи, состоящие из четырёх человек, тратят на не продовольственные товары значительно больше, чем другие группы.
Семьи с одним членом семьи, как правило, больше ориентированы на продуктовую корзину. Этот сегмент, как правило, включает более старшую аудиторию, которая сосредоточена на базовой потребительской корзине.
Но не только сами корзины различаются. Выбор места для покупок также зависит от состава семьи. Интересно, что чем больше семья, тем больше торговых сетей предпочитает наша покупательская аудитория.
Особенности портфеля покупательских групп
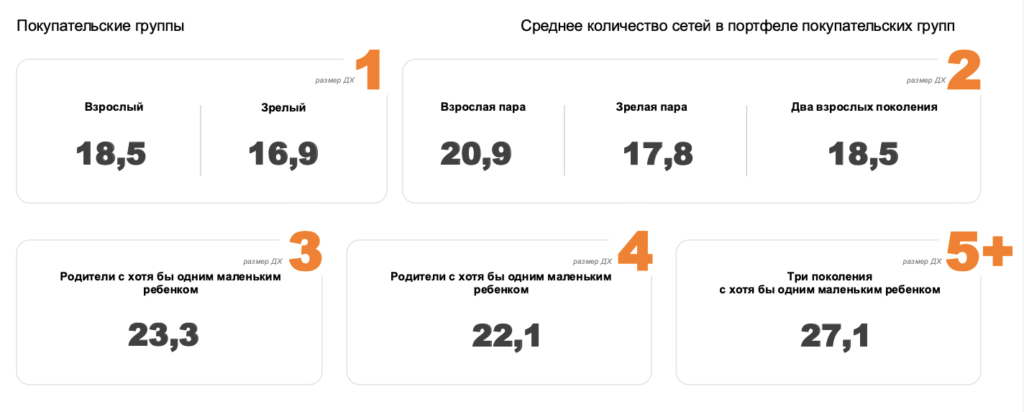
Семьи, состоящие из одного человека, в среднем используют от 17 до 19 торговых сетей в течение года.
Однако, если обратить внимание на аудиторию 50+, то можно увидеть, что в их кошельке присутствует более 27 сетей. Это свидетельствует о том, что количество торговых сетей в нашей жизни растёт. С одной стороны, это связано с тем, что на рынке появляется всё больше игроков. С другой стороны, потребление становится всё более индивидуальным, и каждый член семьи начинает активно участвовать в принятии решений о покупке.
Если мы более подробно рассмотрим структуру каналов, то увидим, что существуют определённые различия в потребительских предпочтениях.
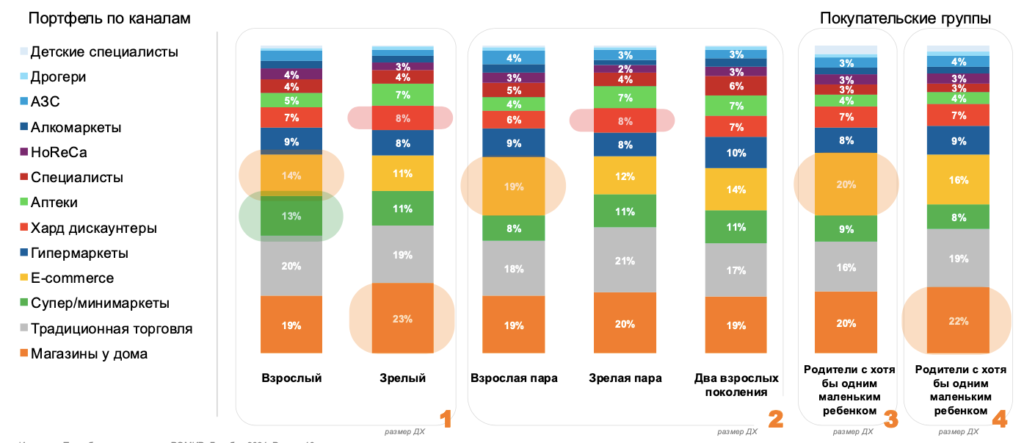
Семьи, которые состоят из одного человека, в первую очередь — взрослая аудитория, они достаточно активно тратят на онлайн, они активно тратят на супермаркеты.
А вот более старшая группа, так называемые зрелые, отдают предпочтение магазинам у дома и также хард-дискаунтерам.
Сегменты, которые представлены двумя членами семьи, взрослая аудитория также очень активно вовлекается в онлайн-канал, более зрелая пара отдаёт предпочтение хард-дискаунтерам, которые позволяют закрыть ценность рациональных покупок.
Если мы говорим про семью, в которой присутствует уже хотя бы один маленький ребёнок, то мы видим очень аффинитивно высокие показатели по онлайну. Это одни из самых, наверное, высоких цифр, если мы сравниваем долю этого канала в кошельке с другими группами.
Ну также, если говорить про большую семью из четырёх человек, то также мы видим высокие цифры как на уровне онлайна, но и также достаточно большое предпочтение отдаётся магазинам у дома.
То есть действительно не просто отличается выбор с точки зрения конкретных категорий, но и на уровне места совершения покупок. Мы наблюдаем достаточно существенные отличия.
Ну и на этом мы предлагаем не останавливаться и посмотреть ещё гранулярнее.
Если мы посмотрим на структуру выбора с точки зрения торговых сетей, то вы также можете наблюдать очень интересные отличия.
ТОП-5 сетей в денежном выражении в портфеле по каждой Покупательской группе
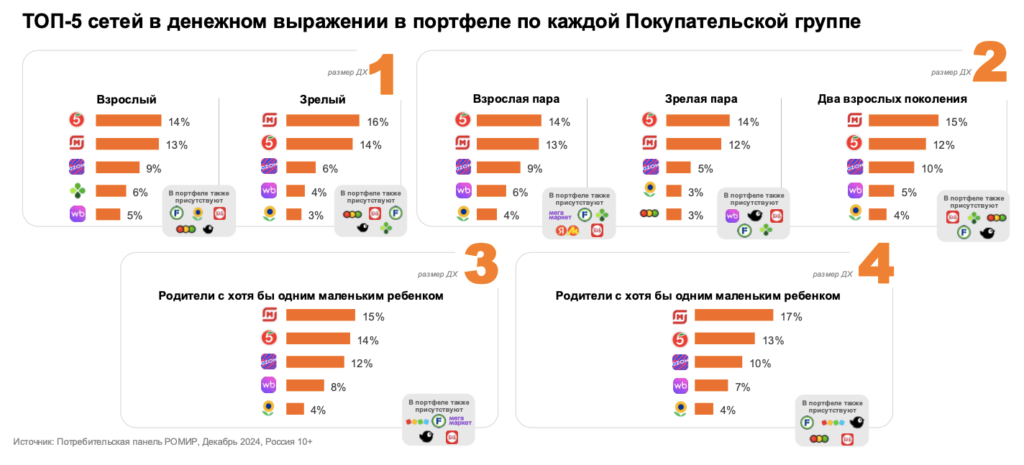
Мы видим, что небольшая семья активно тратит на магазины у дома. Они занимают первые позиции. Хотя обратите внимание, что рейтинг игроков отличается. У взрослой аудитории «Пятёрочка» находится на первой позиции, идёт с небольшим отрывом. У зрелой аудитории «Магнит» занимает более сильные позиции.
Но на что сразу необходимо обратить внимание, это высокие показатели онлайна, которые активно присутствуют как на уровне взрослой, так и на уровне зрелой группы.
Идентичную картину мы наблюдаем на уровне семей, которые состоят из двух человек. У нас также достаточно широкий репертуар каналов, именно форматов совершения покупки, но лидеры, тем не менее, также отличаются.
И если говорить про большие семьи с точки зрения структуры, то вы можете также наблюдать, что активно здесь присутствуют гипермаркеты, в частности у семей, которые состоят из трёх, из четырёх человек. Достаточно сильные позиции у «Ленты». Также появляется «Детский мир».
Но что важно, если мы смотрим с вами на топ-10 игроков, у нас с вами очень разнообразный портфель с точки зрения каналов совершения покупки.
Очень высокие позиции у магазинов у дома. Активное присутствие онлайна и, в частности, маркетплейсов. У нас с вами есть хард-дискаунтеры, алко-специалисты, гипермаркеты. То есть действительно репертуар современного покупателя он достаточно широкий.
Но следующий важный момент, что однозначного лидера нет. То есть мы наблюдаем, что действительно покупатель вне зависимости от размера семьи очень активно переключается между различными торговыми сетями в зависимости от той или иной потребительской миссии.
ТОП ценности по размерам ДХ
Ну и, говоря про потребительскую миссию, конечно, мы с вами возвращаемся к ценностям. Потому что в первую очередь те отличия, которые мы наблюдаем с точки зрения корзины, с точки зрения уверенности в завтрашнем дне, с точки зрения места и времени совершения покупки, это связано с теми ценностями, которые характерны для того или иного типа российской семьи.
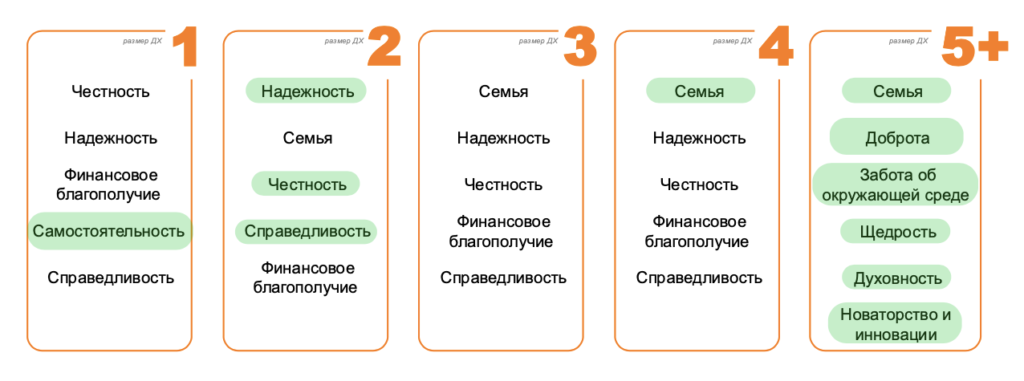
Вы можете обратить внимание, что есть аффинитивные ценности, которые релевантны для той или иной группы. Это значит, что коммуникация бизнеса должна идти через преломления именно этого ценностного посыла.
Когда мы говорим про семьи, которые состоят из одного человека, фокус на самостоятельности.
Когда мы говорим про семьи, которые состоят из двух человек: надёжность, честность, справедливость.
Три-четыре человека — это история семьи.
Ну и обратите внимание, хотя и немногочисленная группа, семьи, которые состоят из пяти и более человек, но какое большое количество аффинитивных ценностей и, как следствие, посылов, которые могут быть релевантны для данной группы: доброта (единственный параметр, который присутствует в рамках этих групп), забота об окружающей среде, щедрость, духовность, эта аудитория очень открыта к инновациям и новаторству.
То есть действительно бизнесу очень важно понимать ту аудиторию, с которой он взаимодействует, для того чтобы выстраивать эту коммуникацию наиболее эффективным образом.
Основные потребительские ЦЕННОСТИ, которые уже формируют рынок завтра
И в заключении хочется обозначить именно те ценности, которые уже сейчас формируют рынок завтрашнего дня с точки зрения нашего покупателя.
Это ценность удобства. Здесь мы говорим про место и время совершения покупки.
Это ценность удовольствия. Наш покупатель сегодня максимально бескомпромиссный, ему важно удовлетворение большого количества параметров, когда он приходит и выбирает место и категорию, которую он приобретает.
Ну и, безусловно, это ценность рациональных трат. Наш покупатель сегодня, несмотря на всю макроэкономическую нестабильность, тем не менее максимально рациональный с точки зрения своих расходов и ожидает лучшего предложения от бизнеса сегодня.
На этом, коллеги, часть первая про итоги потребительского рынка подошла к концу, спасибо большое за ваше внимание. В ближайшее время ожидайте выхода второй части. Ссылка появится ниже.
--- Реклама ---